Domain verratzt.de kaufen?
Wir ziehen mit dem Projekt
verratzt.de um.
Sind Sie am Kauf der Domain
verratzt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verratzt.de kaufen?
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **

Ähnliche Suchbegriffe für Nießbrauch
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
LED Garten Solar Lampe Tisch Leuchte Lotus Blume Deko Beleuchtung Balkon Hof Leuchte grün GOLDBeschreibung Diese Solarleuchte in dekorativer Blütenform bringt stilvolle Akzente in Ihren Außenbereich. Die kunstvoll gestalteten Blütenblätter aus Metall in grün und goldfarben umschließen eine amberfarbene Glaskugel mit besonderer Crackle Struktur. Bereits bei Tageslicht wirkt die Leuchte als dekoratives Element, während sie in der Dämmerung ein stimmungsvolles Lichtbild erzeugt. Das fest integrierte LED Leuchtmittel strahlt in kaltweißem Licht mit einer Farbtemperatur von 6500 Kelvin. Durch die strukturierte Oberfläche der Glaskugel entsteht ein lebendiges Lichtspiel, das Gartenwege, Terrassen oder Blumenbeete optisch aufwertet. Dank des Solarbetriebs benötigt die Leuchte keinen Stromanschluss und lädt sich tagsüber automatisch auf. Der integrierte Akku sorgt bei voller Ladung für eine Leuchtdauer von bis zu 8 Stunden. Mit der Schutzart IP44 ist die Leuchte gegen Spritzwasser geschützt und somit für den Einsatz im Freien geeignet. Die kompakten Maße von 25 cm Durchmesser und 12,5 cm Höhe ermöglichen eine flexible Platzierung. Diese Solarleuchte verbindet dekoratives Design mit praktischer Funktion und sorgt für eine angenehme Atmosphäre im Außenbereich. Das LED Leuchtmittel ist fest in der Leuchte verbaut. Details Leuchte • Lampentyp: Solarleuchte • Material: Metall • Farbe: grün, goldfarben • Glaskugel: Crackle Design, amber • Leuchtdauer: 6-8 Stunden • Schalter • Akku enthalten: 1x AAA Ni-Mh, 300mAh, 1,2V • Schutzart: IP44 • Durchmesser x Höhe in cm: 25 x 12,5 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: Ja (fest verbaut) • Leistung Leuchtmittel: 1x 0,06 Watt • Farbtemperatur: 6500 Kelvin • Lichtfarbe: kaltweiß • Spannung: 3,2V (Volt) Material: Metall, grün, goldfarben Glaskugel: Crackle Design, amber Leuchtdauer ca. 6-8 Stunden spritzwassergeschützt DxH: 25 x 12,5 cm19,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hellum Tisch-Lampe 523973Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichAusführung=sonstigeAnzahl der Lichtpunkte=1Leuchtmittel=LED austauschbarMit Leuchtmittel=jaFarbe=weißBatteriebetrieben=jaHöhe/Tiefe=100 mmDurchmesser=90 mm19,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
Wer trägt Reparaturkosten bei Nießbrauch?
Wer trägt Reparaturkosten bei Nießbrauch? In der Regel ist der Nießbraucher für die Instandhaltung und Reparatur des genutzten Objekts verantwortlich. Dies umfasst kleinere Reparaturen sowie regelmäßige Wartungsarbeiten. Größere Reparaturen, die über die normale Instandhaltung hinausgehen, können vertraglich geregelt sein und werden oft zwischen dem Eigentümer und dem Nießbraucher vereinbart. Es ist wichtig, dass die genauen Regelungen bezüglich der Reparaturkosten im Nießbrauchsvertrag festgehalten werden, um Missverständnisse zu vermeiden. Letztendlich kann die Aufteilung der Reparaturkosten je nach individueller Vereinbarung variieren. **
Was bedeutet Nießbrauch im Grundbuch?
Was bedeutet Nießbrauch im Grundbuch? Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht wird im Grundbuch eingetragen und kann beispielsweise durch einen Vertrag oder ein Testament festgelegt werden. Der Nießbraucher hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten, solange er die Nutzung nicht missbraucht. Der Eigentümer behält jedoch weiterhin die Verfügungsgewalt über die Immobilie und kann über Verkauf oder Belastung entscheiden. **
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
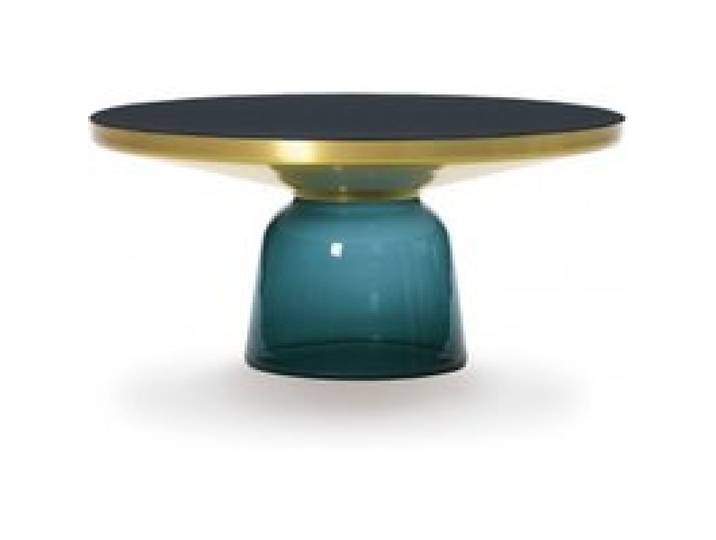
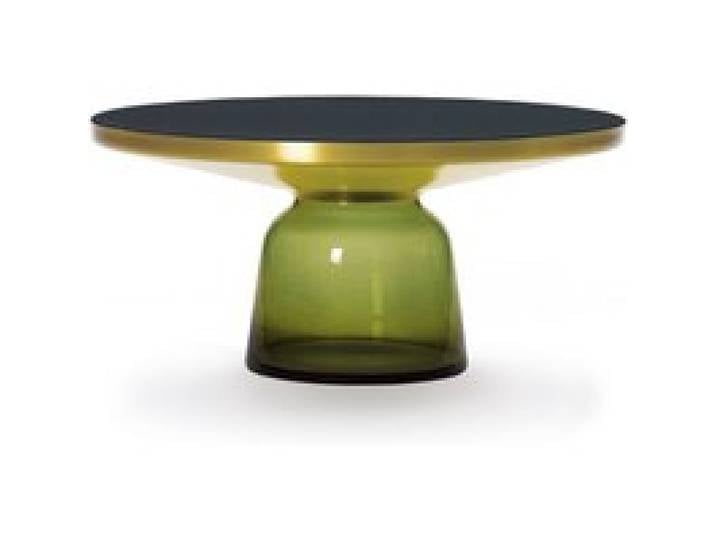
ClassiCon - Bell Kaffee Tisch<p>Der <strong>Bell Kaffee Tisch</strong> von <strong>ClassiCon</strong>, entworfen von dem renommierten Designer Sebastian Herkner, ist ein wahres Meisterwerk der modernen Möbelgestaltung. Mit seinem einzigartigen Design kombiniert dieser Tisch gekonnt zwei gegensätzliche Materialien: Ein mundgeblasener <strong>Glasfuß</strong> und ein stabiler <strong>Metallkörper</strong>. Diese harmonische Verbindung verleiht dem Tisch eine schwebende Leichtigkeit, die an die eleganten Formen einer Glocke erinnert.</p><p>Der Bell Table ist nicht nur ein funktionales Möbelstück, sondern auch ein echter Blickfang in jedem Raum. Die handgefertigte Verarbeitung sorgt dafür, dass jeder Tisch ein Unikat ist. Kleinere Bläschen und Unebenheiten sind typische Merkmale dieser traditionellen Handwerkskunst und unterstreichen die Exklusivität des Produkts. Der Tisch ist in verschiedenen Farbvariationen erhältlich, wobei die <strong>Farbe Blau</strong> besonders ins Auge fällt und jedem Raum eine frische Note verleiht.</p><p>Mit seinen geschwungenen Linien und der stilvollen Kombination aus Glas und Metall ist der Bell Kaffee Tisch nicht nur praktisch, sondern auch ein Ausdruck von ästhetischem Design. Er eignet sich hervorragend für das Wohnzimmer, das Büro oder als stilvolles Element in einem modernen Ambiente. Lass dich von der zeitlosen Eleganz und der innovativen Materialverwendung begeistern.</p>3090,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SPETEBO Weihnachtsstern Tisch Leuchte 30 Cm - 38 Led - Fenster Deko Stern Lampe SchwarzLED Metall Deko Stern 30 cm - 38 LED - beleuchtete Deko Tanne zum hinstellen Dekorative Metall Stern 30 cm mit 38 warm weißen LED zum hinstellen Artikeldaten: Die Größe beträgt ca. 30 cm x 25 cm x 25 cm (Höhe x Breite x Tiefe) Material: Metall / Kunststoff Farbe: schwarz / kupfer Leuchtfarbe: warmweiß Deko Stern mit 38 warm weißen LED Batterie betrieben (3x AA Mignon werden benötigt - nicht im Lieferumfang) inkl. An-/Aus- Schalter am Batteriefach nur für den Innenbereich geeignet Lieferumfang: 1x LED Deko Stern 30 cm - 38 LED9,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LED Garten Solar Lampe Tisch Leuchte Lotus Blume Deko Beleuchtung Balkon Hof Leuchte grün GOLDBeschreibung Diese Solarleuchte in dekorativer Blütenform bringt stilvolle Akzente in Ihren Außenbereich. Die kunstvoll gestalteten Blütenblätter aus Metall in grün und goldfarben umschließen eine amberfarbene Glaskugel mit besonderer Crackle Struktur. Bereits bei Tageslicht wirkt die Leuchte als dekoratives Element, während sie in der Dämmerung ein stimmungsvolles Lichtbild erzeugt. Das fest integrierte LED Leuchtmittel strahlt in kaltweißem Licht mit einer Farbtemperatur von 6500 Kelvin. Durch die strukturierte Oberfläche der Glaskugel entsteht ein lebendiges Lichtspiel, das Gartenwege, Terrassen oder Blumenbeete optisch aufwertet. Dank des Solarbetriebs benötigt die Leuchte keinen Stromanschluss und lädt sich tagsüber automatisch auf. Der integrierte Akku sorgt bei voller Ladung für eine Leuchtdauer von bis zu 8 Stunden. Mit der Schutzart IP44 ist die Leuchte gegen Spritzwasser geschützt und somit für den Einsatz im Freien geeignet. Die kompakten Maße von 25 cm Durchmesser und 12,5 cm Höhe ermöglichen eine flexible Platzierung. Diese Solarleuchte verbindet dekoratives Design mit praktischer Funktion und sorgt für eine angenehme Atmosphäre im Außenbereich. Das LED Leuchtmittel ist fest in der Leuchte verbaut. Details Leuchte • Lampentyp: Solarleuchte • Material: Metall • Farbe: grün, goldfarben • Glaskugel: Crackle Design, amber • Leuchtdauer: 6-8 Stunden • Schalter • Akku enthalten: 1x AAA Ni-Mh, 300mAh, 1,2V • Schutzart: IP44 • Durchmesser x Höhe in cm: 25 x 12,5 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: Ja (fest verbaut) • Leistung Leuchtmittel: 1x 0,06 Watt • Farbtemperatur: 6500 Kelvin • Lichtfarbe: kaltweiß • Spannung: 3,2V (Volt) Material: Metall, grün, goldfarben Glaskugel: Crackle Design, amber Leuchtdauer ca. 6-8 Stunden spritzwassergeschützt DxH: 25 x 12,5 cm19,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hellum Tisch-Lampe 523973Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichAusführung=sonstigeAnzahl der Lichtpunkte=1Leuchtmittel=LED austauschbarMit Leuchtmittel=jaFarbe=weißBatteriebetrieben=jaHöhe/Tiefe=100 mmDurchmesser=90 mm19,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
Ähnliche Suchbegriffe für Nießbrauch
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buch, Hans Christoph: Der Flug um die LampeDer Flug um die Lampe , Hans Christoph Buchs Der Flug um die Lampe vereinnahmt Raum und Zeit, überblendet viele miteinander verwobene Erzählungen und berichtet von bizarren Geschichten, die wie eine Fliege um die Lampe, um ein geheimes Zentrum kreisen. Es geht um die Wiederkehr des Gleichen und die Ungleichheit des Ähnlichen. Nacheinander treten auf: Casanova, der Playboy Porfi rio Rubirosa, der Detektiv Nick Knatterton, Elvis Presley, John Reed und Kaiser Maximilian von Mexiko, nicht zu vergessen der weitgereiste Dr. Dingsda und Ötzi, der im Gletschereis gefrorene Steinzeitmann. Buch reist nach China, Afghanistan und last but not least auch Haiti. Entstanden sind unerhörte Geschichten aus dem dichten Erzählfundus HC Buchs. Es sind wilde Alter Egos des Autors, mit deren Hilfe der sich augenzwinkernd und vergnüglich seiner eigenen Identität versichert. Je weiter der Erzählende in seinem neuen Buch voranschreitet, desto ernster werden seine Anmerkungen, münden in Selbstbetrachtung, die Aktualität besitzen: vom Stolperstein für die in Auschwitz ermordete Liane Löw bis hin zur Abrechnung mit dem deutschen Literaturbetrieb. Der Flug um die Lampe ist eine virtuos erzählte und vergnüglich zu lesende Selbstdarstellung, aber auch Selbstreflexion, mit der HC Buch, der große Reisende unter den deutschen Schriftstellern, in vielfältigen Erscheinungen den eigenen Standort anpeilt und sichtbar macht. Buch erstaunt die Leser mit seinen poetischen Schatzkisten, prallgefüllt mit Geschichten aus fernen Ländern und macht sie zu Zeugen seiner ungezähmten Fabulierlust. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20240405, Autoren: Buch, Hans Christoph, Seitenzahl/Blattzahl: 192, Keyword: Autofiktion; Erzählung; Geburtstag; Geschichte; Haiti; Hans Christoph Buch; Humor; Literaturbetrieb; Reise; Selbstreflexion, Fachschema: Afghanistan / Roman, Erzählung~China / Roman, Erzählung~Haiti~Karibik / Roman, Erzählung, Fachkategorie: Belletristik: Humor~Historischer Roman~Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen~Belletristik: Themen, Stoffe, Motive: Psychologisches Innenleben~Erzählerisches Thema: Identität / Zugehörigkeit~Belletristik: Themen, Stoffe, Motive: Politik~Belletristik: Themen, Stoffe, Motive: Soziales~Belletristik: Themen, Stoffe, Motive: Reisen~Belletristik: Erzählungen, Kurzgeschichten, Short Stories~Belletristik: basierend auf wahren Begebenheiten, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 135, Höhe: 22, Gewicht: 320, Produktform: Gebunden, Genre: Belletristik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ClassiCon - Bell Kaffee TischClassiCon - Bell Kaffee Tisch. Der Designer Sebastian Herkner hat für den Hersteller Classicon den Bell Table entworfen und damit die Designwelt verblüfft. Hier wurde die Wahrnehmung für den Umgang mit Materialien einfach auf den Kopf gestellt. Ein Standfuß aus Glas, mundgeblasen, trägt einen Metallkörper wobei der Glasfuß dem schweren Metall zu einer schwebenden Leichtigkeit verhilft. Diese beiden gegensätzlichen Materialien hat Herkner so geschickt zusammengefügt, dass sie trotz Kontrast zu einander, eine harmonische Einheit bilden, die an die elegant geschwungenen Formen einer Glocke erinnern. Der Tisch ist in verschiedenen Farbvariationen bei uns im Shop erhältlich. Jeder Tisch ist handgefertigt. Deshalb sind z. B. kleinere Bläschen und Unebenheiten ein typisches Merkmal und Zeichen der traditionellen Handwerkskunst. Farbe:grün3090,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
-
Wer trägt Reparaturkosten bei Nießbrauch?
Wer trägt Reparaturkosten bei Nießbrauch? In der Regel ist der Nießbraucher für die Instandhaltung und Reparatur des genutzten Objekts verantwortlich. Dies umfasst kleinere Reparaturen sowie regelmäßige Wartungsarbeiten. Größere Reparaturen, die über die normale Instandhaltung hinausgehen, können vertraglich geregelt sein und werden oft zwischen dem Eigentümer und dem Nießbraucher vereinbart. Es ist wichtig, dass die genauen Regelungen bezüglich der Reparaturkosten im Nießbrauchsvertrag festgehalten werden, um Missverständnisse zu vermeiden. Letztendlich kann die Aufteilung der Reparaturkosten je nach individueller Vereinbarung variieren. **
-
Was bedeutet Nießbrauch im Grundbuch?
Was bedeutet Nießbrauch im Grundbuch? Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht wird im Grundbuch eingetragen und kann beispielsweise durch einen Vertrag oder ein Testament festgelegt werden. Der Nießbraucher hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten, solange er die Nutzung nicht missbraucht. Der Eigentümer behält jedoch weiterhin die Verfügungsgewalt über die Immobilie und kann über Verkauf oder Belastung entscheiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.